随机变量函数的分布

Distribution of Functions of Random Variables

当随机变量 X 取值为 x 时,随机变量 Y 的取值为 y=g(x),则称 Y 是随机变量 X 的函数,记为 Y=g(X) ( g(x) 是定义在随机变量 X 的一切可能取值 x 集合上的函数 )

graph LR
1["随机变量
函数的分布"]-->2[离散型]
1--> 3[连续型]
3--> 5[一般情形] & 4[特殊分布]
4--> 正态分布 & 对数正态分布 & 均匀分布
5--> 分布函数法

一、离散随机变量函数的分布

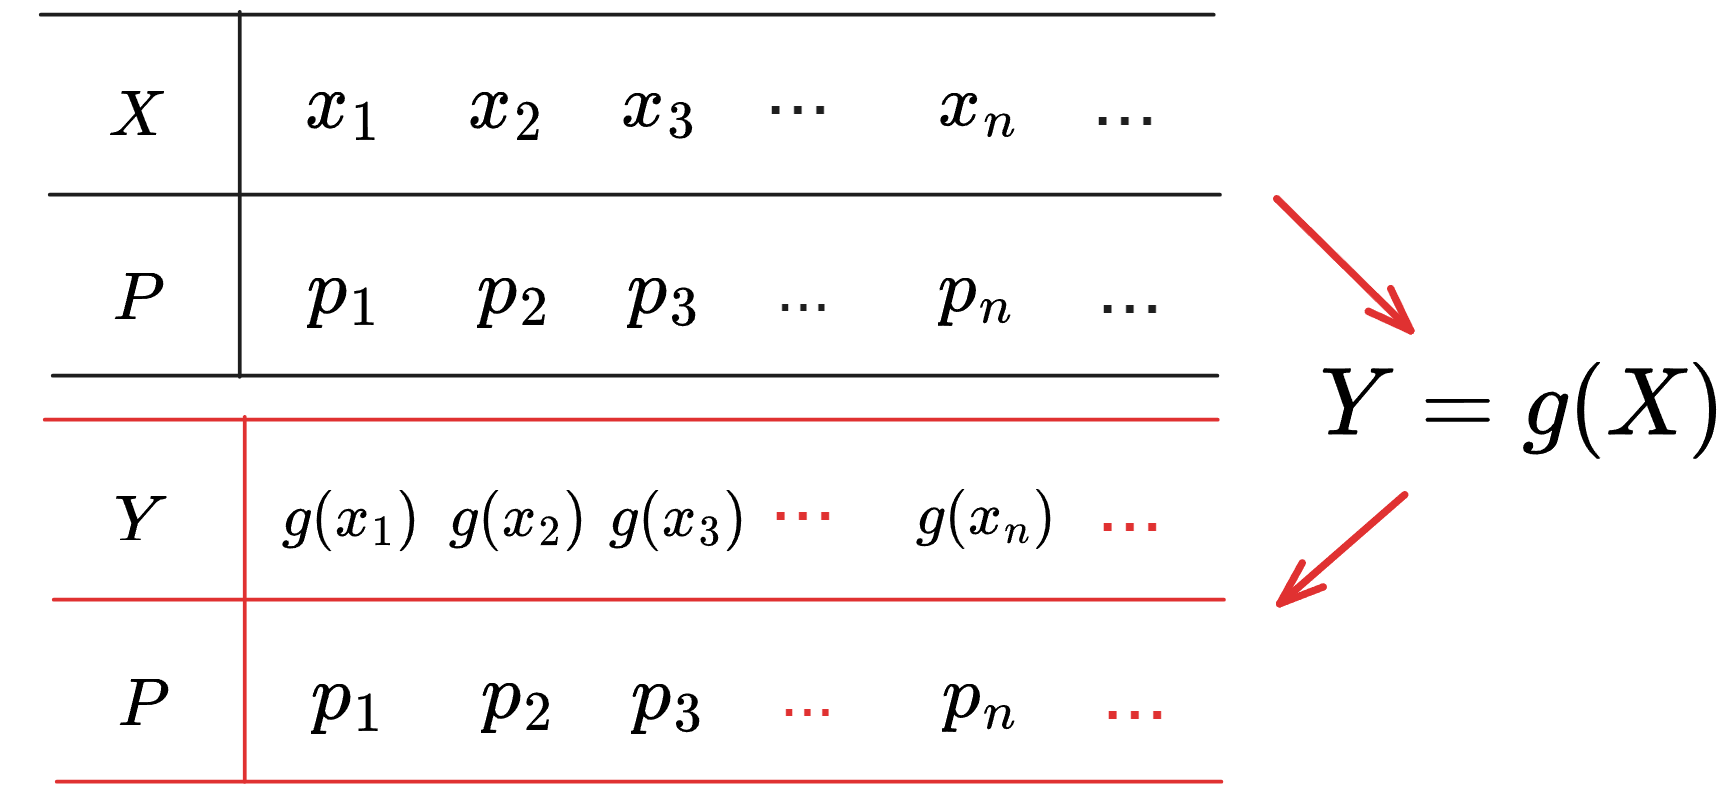
X 有概率分布律,则 Y 的分布律可以表示为:

函数的离散分布律.png

当 g(xi) 中有某些值相等,将相等的值合并,概率相加即可

注意

不要想的过于复杂,离散化的很简单,也很好处理
根据函数关系 Y=g(X) 找到对应的函数值以及对应的概率,列表即可

例题

X 1 2 3 ⋯ n ⋯
pk 12 122 123 ⋯ 12n ⋯

Y=sin⁡(π2X) 的分布律?

sin⁡(n2π)={−1n=4k−10n=2k1n=4k−3

所以 Y 只可能取 −1,0,1
P{Y=−1}=123+127+⋯+124k−1+⋯=1231−124=215 等比级数求和
同理 P{Y=0}=13 P{Y=1}=815

二、连续随机变量函数的分布

1. 分布函数法

先找 Y 的分布函数,再求导得出 Y 的概率密度函数
(完全按照定义得到,很好思考)

Y=g(X)X=g−1(Y)=h(Y)FY(y)=P{Y≤y}=P{g(X)≤y}=P{X≤h(y)}=∫x≤h(y)fX(x)dxfY(y)=FY′(y)
本质

就是根据分布函数和概率密度函数的定义,一步步代换,求得函数的密度函数

1.1 当 g(x) 严格单调时

如果 g(x) 单调递增:

FY(y)=P{Y≤y}=P{g(X)≤y}=P{X≤g−1(y)}=∫−∞h(y)fX(x)dxfY(y)=FY′(y)=fX(h(y))h′(y)

如果 g(x) 单调递减:

FY(y)=P{Y≤y}=P{g(X)≤y}=P{X≥g−1(y)}=∫h(y)+∞fX(x)dxfY(y)=FY′(y)=−fX(h(y))h′(y)

综上:

fY(y)={fX[h(y)]⋅|h′(y)|0

1.2 当 g(x) 为其他形式时

也是使用分布函数法求分布函数和概率密度函数(注意要对 y 进行分类讨论)

2. 特殊分布的函数的分布

2.1 正态分布

X∼N(μ,σ2)
Y=aX+b∼N(aμ+b,a2σ2)
正态分布的线性变换仍为正态分布
E(Y)=aμ+b
D(Y)=a2σ2

2.2 对数正态分布

属于长尾分布

X∼N(μ,σ2)
Y=eX∼LN(μ,σ2)

fY(y)={12πyσexp⁡[−(ln⁡y−μ)22σ2]y>00y≤0y=exx=h(y)=ln⁡y(ln⁡y)′=1yFY(y)=FX(h(y))h′(y)=12πσexp⁡[−(ln⁡y−μ)22σ2]⋅1y

2.3 均匀分布

若 X 的分布函数 FX(x) 为严格单调增的连续函数,其反函数 FX−1(x) 存在,则 Y=FX(X) 服从 (0,1) 上的均匀分布

Y=FX(X)FY(y)=P{FX(X)≤y}=P{X≤FX′(y)}=FX(FX′(y))=yY=FX(X)∼U(0,1)
意义

可以通过均匀分布的随机数产生其他分布的随机数
例如产生指数分布的随机数:
Y=FX(X)=1−e−λX∼U(0,1)
反解:X=−ln⁡(1−Y)λ X∼Exp(λ)